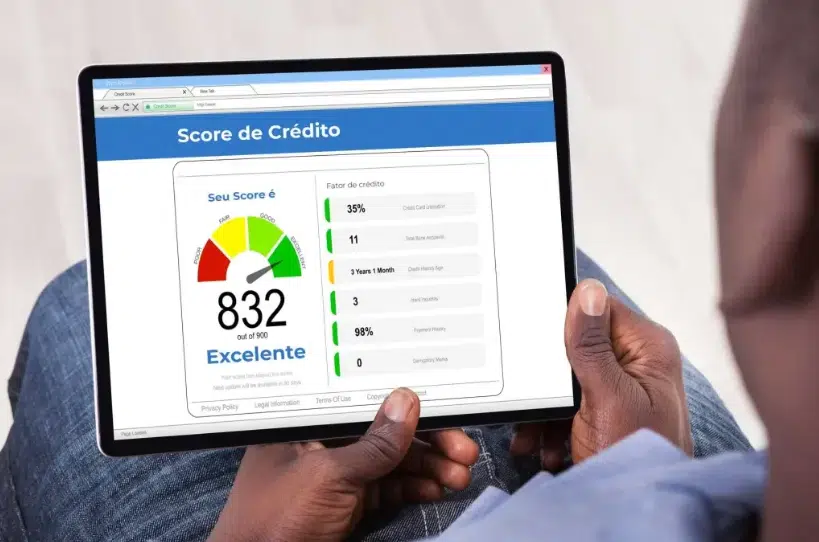
A pontuação que analisa o seu perfil de crédido é chamada de score, e essa informações é fornecida para instituições financeiras e bancos. Tal recurso é utilizado para que eles analisem se a pessoa paga ou não as suas dívidas, antes de liberar empréstimos.
Esse score pode variar entre 0 e 1.000. Seguindo a seguinte lógica: quanto maior o número da pessoa, maiores são suas chances de ser aprovada na avaliação financeira. E para as organizações responsáveis por intermediar o cliente e o mercado financeiro as pontuações apresentam algumas definições: De 0 a 300 pontos é previsto um alto risco de inadimplência, de 300 a 700 o risco é moderado, e de 700 pra cima tal risco é muito baixo.
Como manter o score alto?
Os três pontos mais importantes na hora de aumentar a pontuação, segundo o Serasa, são: manter os dados sempre atualizados na plataforma, pagar suas contas em dia e evitar ser inadimplente.
Além disso, outras opções para aumentar o score são: sempre limpar o histórico de consultas. Essa consulta de CPF é utilizada para checar as pendências vencidas negativadas, entretanto ao solicitar um empréstimo no banco e ele olhar o seu CPF, ao notar tais pesquisar, entenderá que você precisa de crédito urgente e não o fornecerá.
Você pode, ainda, fazer a regularização no cadastro positivo. O cadastro é um histórico do seu comportamento de crédito, suas dívidas e seus pagamentos. Dessa forma, funciona como uma espécie de “currículo” das movimentações financeiras que você ja realizou.
Também é importante evitar solitar crédito de maneira repetitiva. Sempre dê preferência para a utilização de apenas um cartão, a fim de concentrar suas compras. Desse modo, você evita uma demonstração de necessidade urgente de crédito ao solicitar inúmeros cartões, pois isso faz sua pontuação baixar.