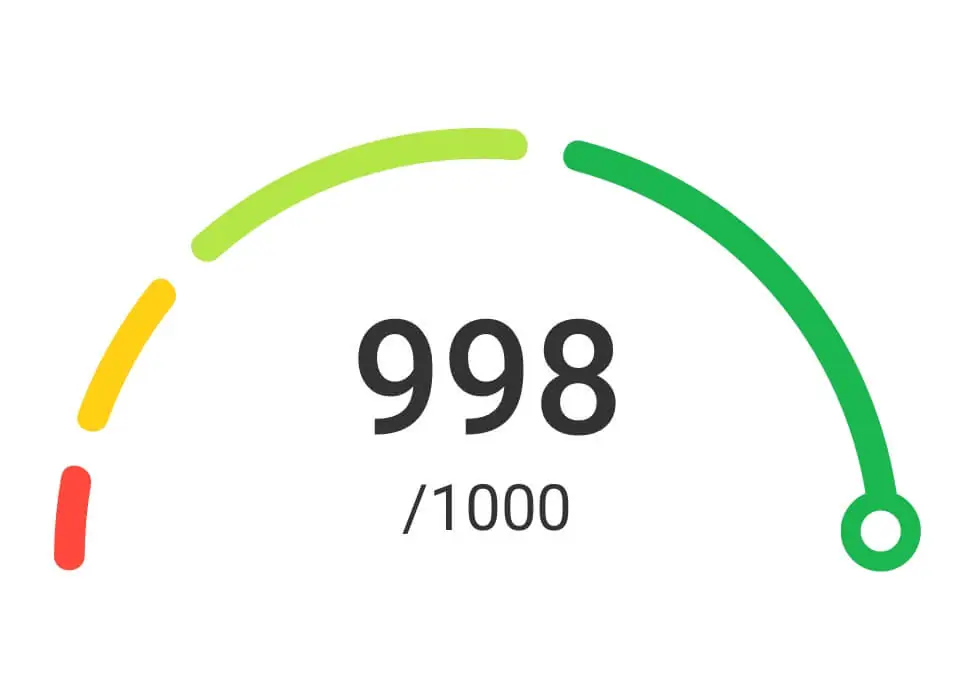
O famoso “Score de Crédito” é uma pontuação pessoal e individual que examina os perfis de crédito dos indivíduos. Esta análise é encaminhada às instituições bancárias para que possam saber quando liberar um empréstimo ou não e, é a partir do seu Score, que os bancos avaliam o nível de risco associado ao cumprimento ou inadimplemento de obrigações financeiras.
O Score funciona da seguinte forma: Quanto mais pontos você tiver, melhor! As pontuações são avaliações da sua situação financeira. Para os bancos, elas são divididas assim: até 300 pontos é um risco alto, de 300 a 700 é um risco moderado, e acima de 700 é um risco baixo de não conseguir pagar, em um universo que vai de 0 a 1000.
Como manter o Score lá em cima
Conforme orientações do Serasa, há determinadas práticas para preservar um nível elevado de pontuação:
- Efetuar os pagamentos das contas de forma pontual;
- Evitar acumular dívidas;
- Manter os dados sempre atualizados.
Além disso, existem algumas coisas que podem aumentar seu Score:
Limpe seu histórico de consultas no CPF: A consulta ao CPF na Serasa é comum para verificar pendências antigas. Portanto, mantenha seu histórico de consultas organizado! Se estiver muito cheio, os bancos podem pensar que você está desesperado por crédito e hesitar em liberar empréstimos.
Destaque-se no cadastro positivo: Pense nele como seu histórico financeiro, mostrando suas dívidas, pagamentos e transações. Manter um bom histórico ajuda a melhorar sua pontuação.
Use cartões com moderação: Evite pedir crédito frequentemente. Uma boa prática é usar um ou, no máximo, dois cartões para concentrar suas compras. Ao solicitar muitos cartões, pode parecer que você está desesperado por crédito, o que pode impactar negativamente na sua pontuação.